🍁こんにちは!ハウスドゥ南風原です🍁🤗
沖縄も少しずつ🌰秋らしくなってきました。
夏の強い日差しも少し和らぎ、🍂心地よい風が吹く季節に🌰
☕少しお時間をいただき、
じっくり考えるきっかけにしていただけると幸いです🍵
皆さんは、生命保険をどのように活用していますか?
「万が一のとき、家族にお金を残すため」
「病気やケガに備えるため」
生命保険と聞くと、このようなイメージを持つ方が多いのではないでしょうか。
もちろん、生命保険の基本的な役割は、
万が一のときに大切な家族の生活を守ることです。
特に、沖縄県南風原町をはじめ、那覇市・豊見城市・南城市などで
不動産を所有されている方にとっては、生命保険と不動産を組み合わせて考えることが、
将来の安心につながる場合があります。
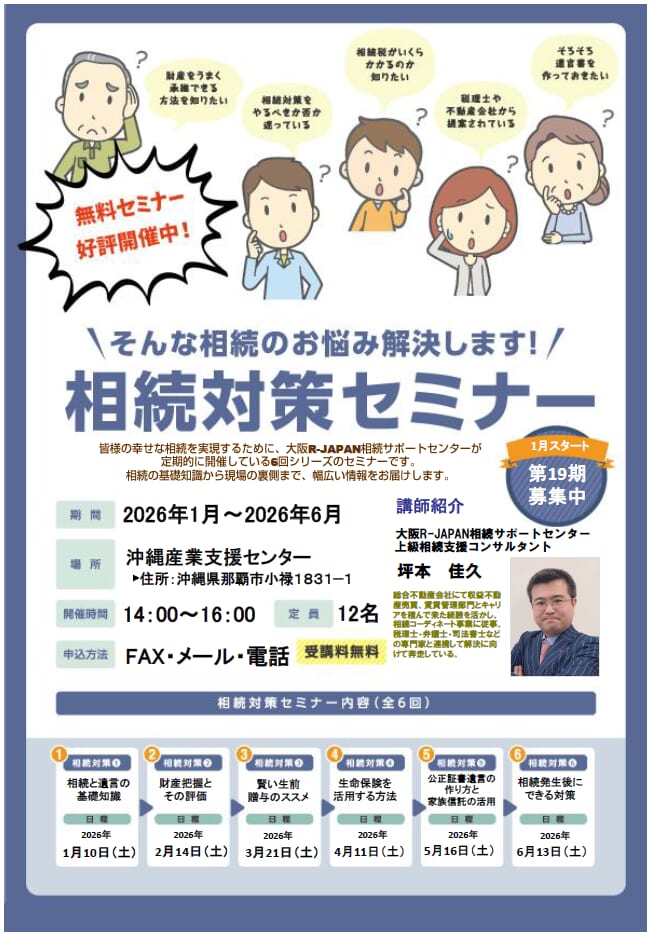
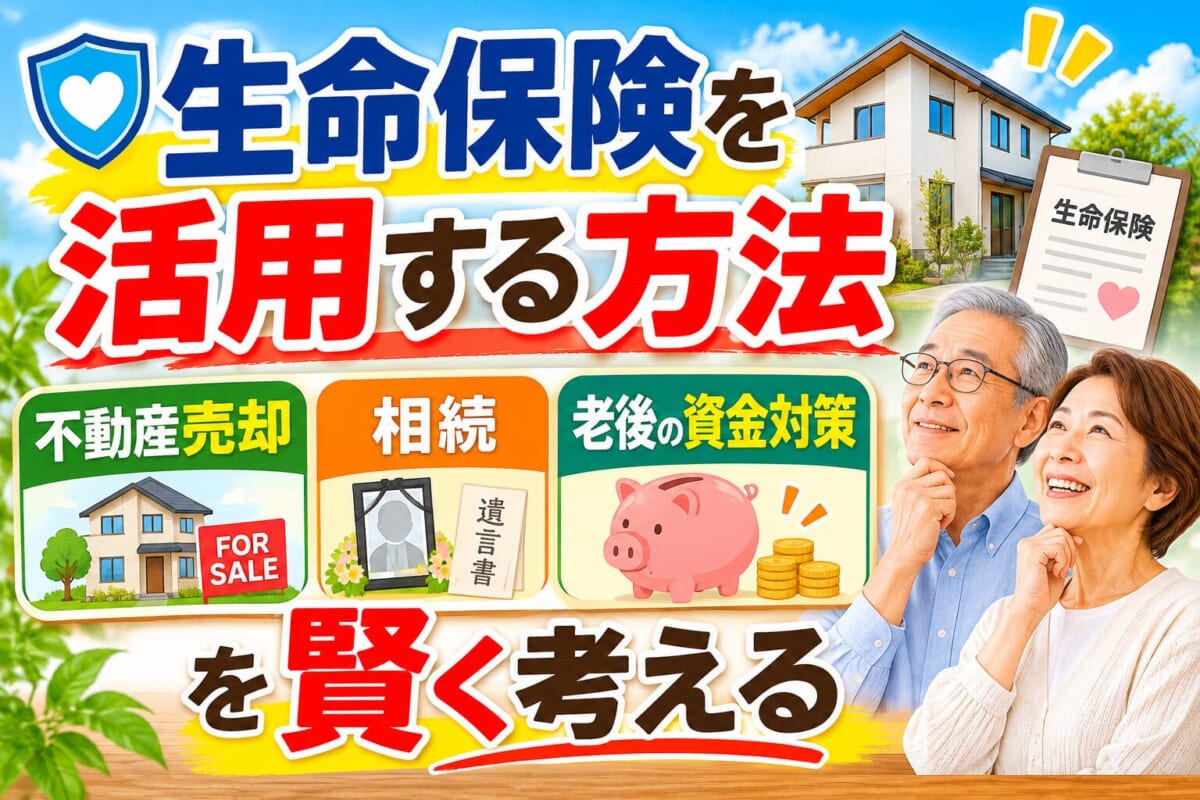
今回は、生命保険を活用する方法について、
🏡不動産売却や相続の視点も交えながら、
わかりやすく解説していきます。
【生命保険を活用するメリットとは?】
生命保険は、単に死亡時の保障を準備するだけではありません。
契約内容や受取人の設定によっては、家族の生活を守るだけでなく、相続時の資金確保や財産の分け方を考える際にも役立ちます。
【主な活用方法として、次のようなものが挙げられます。】
🟡万が一のときに家族へ生活資金を残す
🟡相続税の納税資金を準備する
🟡相続人同士の財産分割を考える
🟡老後の生活資金や住み替え資金を準備する
🟡不動産を相続する家族の負担を軽減する
私が不動産の売却相談を受けていて感じるのは、土地や建物を所有している方ほど、
現金の準備について考える機会が少ないということです。
🚨不動産は大切な資産ですが、必要なときにすぐ現金化できるとは限りません。
そのため、生命保険や預貯金、不動産などを含めて、
資産全体を考えておくことが大切です。
【生命保険を活用する5つの方法】
生命保険の代表的な活用方法は、
死亡保険金によって残された家族の生活を支えることです。
📍例えば、住宅ローンを返済しながら子育てをしているご家庭の場合、
世帯主に万が一のことがあると、収入が大きく減少する可能性があります。
そのようなとき、生命保険の死亡保険金があれば、
次のような費用に充てることができます。
✅毎月の生活費
✅子どもの教育費
✅住宅ローン以外の借入金返済
✅葬儀費用
✅将来の住み替え費用
🚨ただし、住宅ローンについては団体信用生命保険に加入している場合、
契約条件に応じて残債が弁済されることがあります。
生命保険と住宅ローンの保障が重複していないか確認し、
必要な保障額を考えることも重要です。
不動産を所有している方にとって、
生命保険は相続税の納税資金を準備する方法の一つです。
相続財産には、現金や預貯金だけでなく、
土地・建物・マンション・アパートなども含まれます。
📍例えば、南風原町に🏡自宅と土地を所有している方が亡くなり、
相続財産の大部分が不動産だった場合。
相続人が不動産を引き継いでも、
相続税を支払うための現金が十分にないという状況が考えられます。
不動産は価値のある資産ですが、相続税の納税は原則として現金で行うため、
資金不足が問題になることもあります。
そこで、生命保険を活用して死亡保険金を受け取れるようにしておけば、
納税資金を確保できる可能性があります。
🚨ただし、相続税が発生するかどうかは、
財産の総額や基礎控除額などによって異なります。
生命保険に加入すれば必ず相続税が軽減されるというわけではありません。
生命保険には、一定の条件を満たす場合に、相続税の非課税枠があります。
被相続人が保険料を負担し、死亡保険金の受取人が相続人である場合、
次の計算式による非課税限度額が適用されます。
500万円 × 法定相続人の数 = 死亡保険金の非課税限度額
【例えば、法定相続人が配偶者と子ども2人の合計3人の場合
500万円 × 3人 = 1,500万円
このケースでは、一定の条件のもとで、
死亡保険金のうち1,500万円までが相続税の非課税枠となります。
相続財産の中に不動産が多く含まれている場合、生命保険を活用することで、
相続税対策と納税資金の確保を同時に検討できる場合があります。
🚨ただし、非課税枠の適用には条件があり、
相続人以外が受け取る死亡保険金には適用されません。
また、生命保険金の課税関係は、契約者・被保険者・受取人の
組み合わせによって異なります。
加入前に税理士や保険の専門家へ相談することをおすすめします。
不動産相続でよくある問題の一つが、
相続人同士で財産をどのように分けるかという問題です。
📍例えば、親が所有していた実家と土地を、
長男が相続することになったとします。
一方で、ほかの兄弟姉妹も相続人である場合、
不動産以外に十分な財産がなければ、
分け方について話し合いが難しくなる可能性があります。
不動産は、預貯金のように簡単に分割することができません。
そのため、相続人の一人が不動産を取得し、
ほかの相続人に代償金を支払う「代償分割」
という方法が検討されることがあります。
このとき、生命保険の死亡保険金を代償金の準備に活用できる場合があります。
🚨例えば、実家を引き継ぐ予定の相続人を保険金受取人に指定し、
受け取った保険金をほかの相続人への代償金に充てるという考え方です。
ただし、生命保険金の受取人を指定しただけで、
遺産分割が完全に公平になるとは限りません。
保険金額や相続財産全体の状況を踏まえ、
必要に応じて遺言書の作成も検討しましょう。
生命保険の中には、契約内容によって解約返戻金を受け取れる商品や、
年金形式で給付を受け取れる商品があります。
これらを老後の資金計画に組み込むことも、活用方法の一つです。
例えば、次のようなケースです。
✅子どもが独立し、夫婦二人で暮らす家が広すぎる
✅高齢になり、階段の多い住宅での生活が大変になってきた
✅老後は利便性の高いマンションへ住み替えたい
✅実家を売却して、介護施設への入居資金を準備したい
こうした状況では、生命保険だけでなく、
不動産の売却によって資金を確保する方法も検討できます。
ただし、生命保険を途中解約すると、
解約返戻金が払込保険料の総額を下回ることがあります。
また、解約によって保障がなくなるため、
安易に解約することはおすすめできません。
🏡不動産売却と保険の見直しは、
それぞれのメリット・デメリットを比較しながら考えることが大切です。
【不動産を所有している方が生命保険を活用する際の注意点】
生命保険は便利な制度ですが、活用する際にはいくつか注意したいポイントがあります。
★契約者・被保険者・受取人を確認する
生命保険では、誰が保険料を支払い、誰が保障の対象となり、
誰が保険金を受け取るのかによって、税金の種類が変わります。
📍例えば、被保険者と保険料の負担者が同じで、受取人が別の人の場合、
原則として相続税の対象となります。
📍一方で、
保険料の負担者と受取人が同じ場合は、所得税の対象となることがあります。
📍また、被保険者・保険料の負担者・受取人がそれぞれ異なる場合には、
贈与税が関係することもあります。
🚨保険契約の内容を確認し、
必要に応じて受取人の変更などを検討しましょう。
★生命保険だけで相続対策を完結させない
不動産を所有している方の場合、
生命保険だけで相続対策を完結させることは難しい場合があります。
なぜなら、不動産の相続には、次のような問題も関係するためです。
🔷不動産の名義が誰になっているか
🔷相続人が何人いるか
🔷不動産を誰が引き継ぐのか
🔷不動産を売却する必要があるか
🔷相続税や譲渡所得税が発生するか
📍例えば、相続人が複数いる場合、生命保険で現金を準備していても、
不動産の分け方について意見がまとまらない可能性があります。
生命保険・遺言書・不動産の整理を組み合わせて考えることが、
将来のトラブル防止につながります。
★保険料の負担が家計を圧迫しないようにする
生命保険を活用する際には、毎月の保険料も重要です。
保障を手厚くしすぎると、生活費や老後の資金準備に影響が出ることがあります。
また、保険商品によっては、解約返戻金が少ないものや、
一定期間解約すると元本割れするものもあります。
加入する際には、保障内容・保険料・解約返戻金・保障期間などを確認し、
無理のない範囲で検討しましょう。
【まとめ:生命保険と不動産を上手に活用して、将来の安心につなげましょう】
生命保険には、万が一のときに家族を守るだけでなく、
相続税の納税資金や財産分割、老後の資金計画など、さまざまな活用方法があります。
🔶特に、不動産を所有している方にとっては、
生命保険と不動産を組み合わせて考えることが、
将来の相続や資産整理につながる場合があります。
今回のポイントを整理すると、次のとおりです。
✅生命保険は家族の生活資金を確保する方法の一つ
✅相続時の納税資金として活用できる場合がある
✅一定の条件を満たせば死亡保険金の非課税枠が利用できる
✅不動産相続では生命保険を代償金の準備に活用できる場合がある
✅老後の住み替えや実家の売却も資産整理の選択肢になる
✅保険契約の内容や税金については専門家への確認が大切
私たちハウスドゥ南風原は、🏡不動産の売却を通じて、
お客様の大切な資産を次の世代へつなぐお手伝いをしたいと考えています。
不動産売却は、人生の中で何度も経験するものではありません。
だからこそ
売却するかどうか迷っている段階でも、早めに情報を集めておくことが大切です。
沖縄県
南風原町・那覇市・豊見城市・南城市
南部地域で不動産売却を
ご検討中の方は、
ぜひハウスドゥ南風原へ
ご相談ください😎🎵🎵
不動産の無料査定・売却相談は
随時受付中です。
大切な
ご家族と資産の未来について、
一緒に考えてみませんか?🤗🌻